
离岸比特币期货暴跌97%,交易者纷纷撤离传统风险
过去五年,比特币衍生品市场发生了显著变化:市场规模扩大,机构参与度大幅提升,交易所产品更加丰富,交易者管理风险的手段也更为成熟。然而,曾经支撑这一市场发展的一类产品,却在比特币衍生品最初兴起的加密原生平台上几乎销声匿迹。
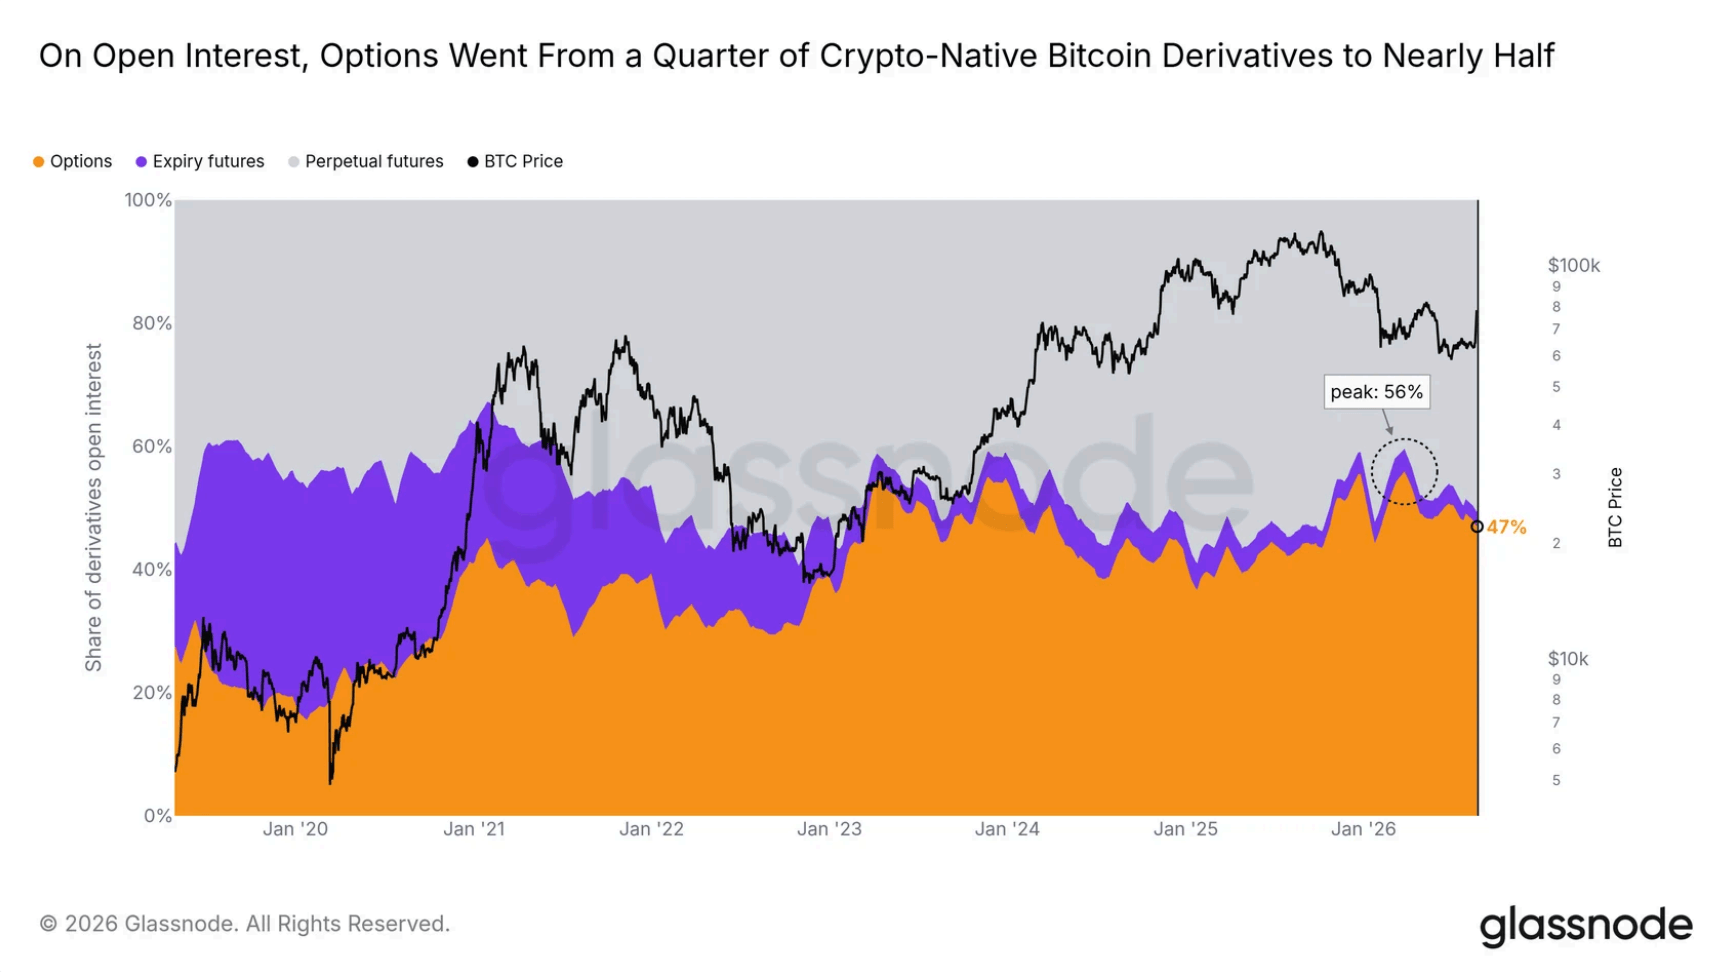
根据Glassnode追踪的数据,离岸交易所的定期期货成交量目前较2021年水平下降约97%。与此同时,期权的未平仓合约占比已从最初约占加密原生比特币衍生品的四分之一升至接近一半,在Glassnode研究的2019年以来的五个市场阶段中有四个实现了份额增长。
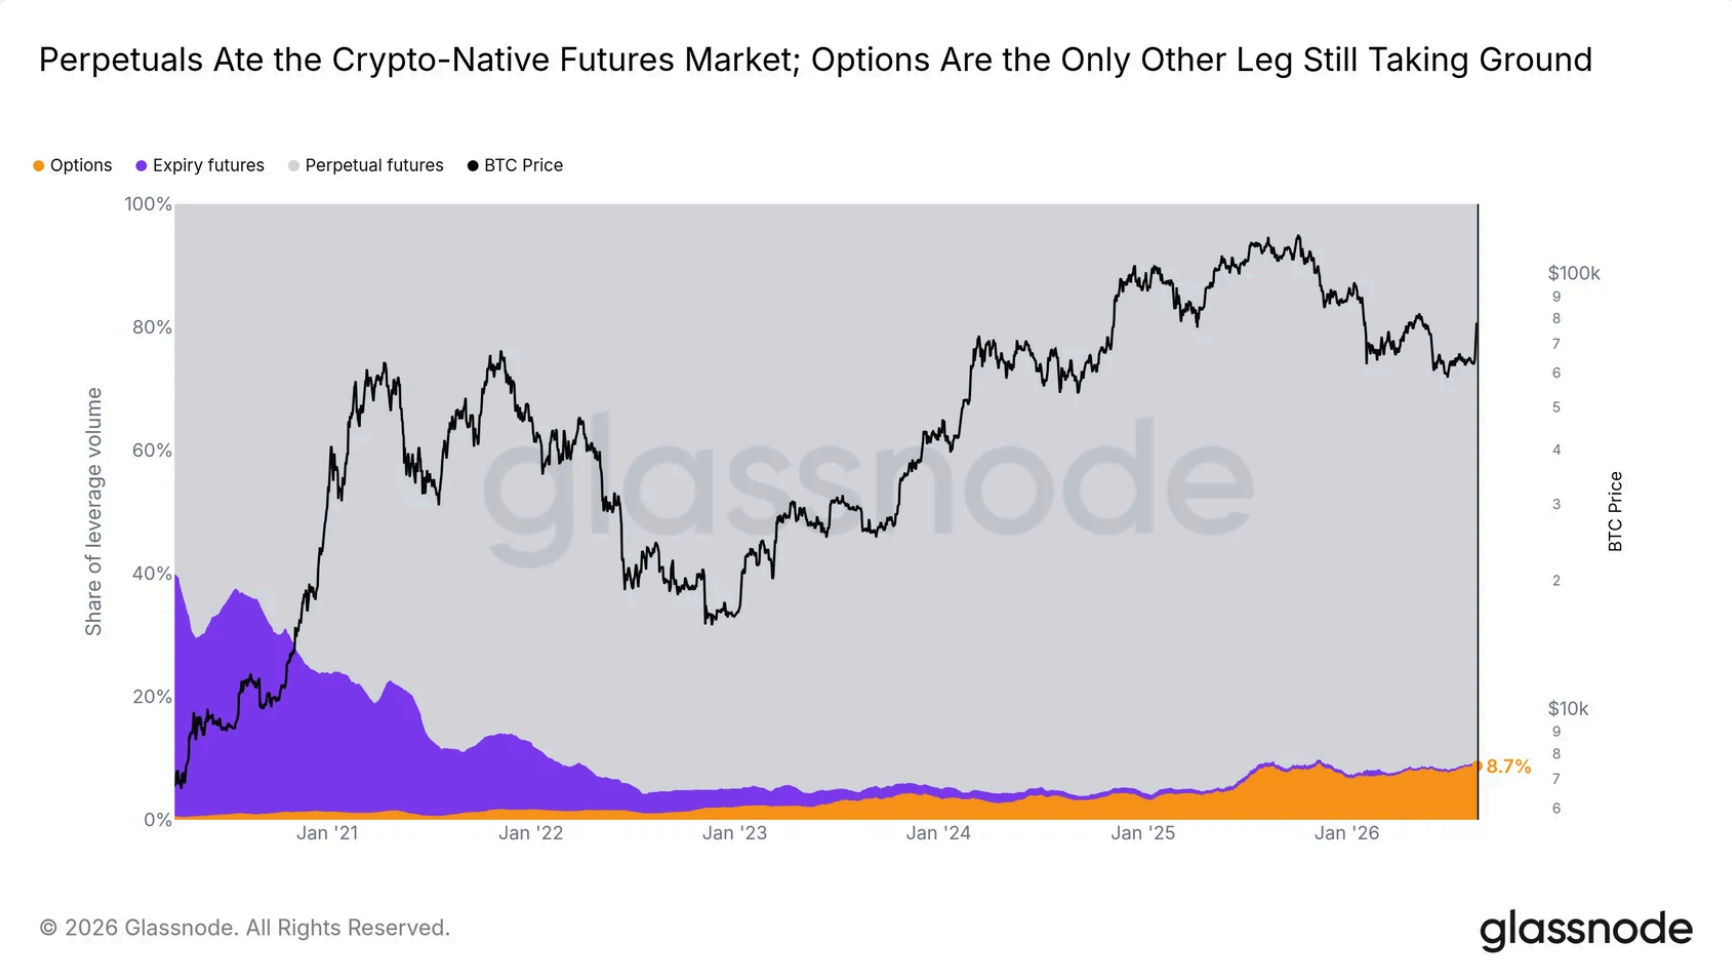
乍看之下,这似乎是期权取代了期货,但实际情况并非如此。比特币衍生品市场将原有的期货市场拆分给了两类更适合不同风险需求的产品:永续合约成为无需担心到期日的最便捷杠杆方向性工具,而期权则承接了对冲、波动率、下行保护以及围绕特定价格或日期构建的交易需求。定期期货正被挤压在两者之间。
CryptoSlate多年来持续关注这一进程。其2024年市场报告曾指出,大规模期权到期已在重构未平仓合约并影响短线交易。到2025年3月,比特币期权与期货未平仓合约之比在一周内从57.8%升至69.6%,而以太坊的这一比例仍低得多。2026年1月,这一比例首次反转:比特币期权未平仓合约达到约741亿美元,超过期货的约652.2亿美元,这是CryptoSlate首次记录到期权持仓规模超过期货。
Glassnode的新数据进一步补充了这些快照无法呈现的内容,它展示了跨越数个市场周期的重新排序,更重要的是,让人看清了原有的期货交易活动流向了何处。
期货市场一分为二
传统期货带有到期日。买入12月交割的比特币期货后,合约最终会到期,交易者必须结算、平仓或将仓位展期至下一个期限。
这种结构在围绕标准化月度和季度合约构建的传统市场中依然运转良好。但加密市场全天候交易,最终催生了更契合这一环境的产品。
永续合约取消了到期日,只要保证金充足,交易者可以无限期持仓;多空双方之间定期支付的资金费率则有助于合约价格贴近现货价格。对于只想获得比特币杠杆敞口的交易者而言,这几乎无可匹敌:无需管理合约展期,也无需判断哪个期限的流动性最深,最大的永续合约自然成为交易的首选场所。
币安9月18日的市场快照显示了这种偏好的极端程度。美东时间约03:25,BTCUSDT永续合约持有约108,289枚比特币的未平仓合约,BTCUSDC永续合约另持有约19,465枚,按各自的标记价格计算,这两个合约的未平仓头寸合计约99.3亿美元。而币安两份分别于9月25日和12月25日到期的美元保证金定期比特币合约合计仅约7,700万美元,两大稳定币保证金永续合约的未平仓量约为对应季度合约的129倍。
这只是单一交易所的单一时点数据,不应视为全市场比例,但它清楚地解释了为何加密原生平台上定期期货活动的萎缩并不神秘:想要线性杠杆的交易者已经拥有流动性更深、维护成本更低的替代工具。
Glassnode更广泛的衍生品数据指向同一方向:定期期货活动较2021年水平大幅下滑,永续合约吸纳了原本留在期货市场的大部分杠杆。期权也在同步扩张,但争夺的并非完全相同的交易。
这一区分至关重要,否则未平仓合约数据会让截然不同的产品看起来可以互换。一美元永续合约与一美元期权的未平仓合约所代表的风险并不相同:永续合约基本是线性工具,而期权的收益取决于行权价、到期日、波动率以及比特币价格与它们之间的关系。
这使持有者可以保护大额比特币仓位而无需卖出,或在保留部分上行空间的同时锁定下行风险;预期会出现大幅波动但不确定方向的交易者,则可以直接交易波动率本身。一旦市场深度足以支撑这些交易,定期期货便失去了包揽一切的理由。
期权价值为何大幅提升
对期权增长最简洁的解释是:比特币的持有结构本身改变了。
早期加密周期以进行直接押注的参与者为主,看涨就买入,看跌就做空,或在任一方向上加杠杆,期货对此得心应手。
而当市场上出现大量持有者无意出售的比特币时,问题就变了。美国现货ETF替可能持有数年的投资者保管比特币,企业将比特币列入资产负债表,基金围绕其展开投资管理,做市商和结构化产品部门则因提供流动性或包装收益而持有库存。
这些持有者并不总是想要更多或更少的比特币,很多时候只是想调整已持有资产的风险,这正是期权更具吸引力的地方。担心回撤的基金可以买入看跌期权而非抛售比特币;愿意放弃部分上行空间的持有者可以备兑卖出看涨期权;预期大幅波动但不知方向的交易部门可以交易波动率而非选择多空方向。由此,市场获得了将持有比特币的风险与持有决策相分离的途径。
期权还因做市商的对冲行为而深度融入市场运行。出售期权的做市商会随着期权delta的变化买卖比特币或期货,这意味着期权账本会直接影响现货和永续合约的流动性。因此,即便买方并未进行方向性押注,期权也在提升其重要性。
Glassnode的数据显示,这并非牛市独有的现象:在2019年以来的五个市场阶段中,期权在四个阶段实现了份额增长,部分最快的扩张恰恰发生在漫长的熊市期间。这符合期权的特性,它不需要价格上涨就有价值,当投资者更关注风险形态时,其重要性反而上升。
市场的底层保证金结构也在变化。早期加密衍生品常以比特币本身作为保证金,这在抛售期间会形成恶性循环:仓位亏损的同时,抵押品价值也在下跌,杠杆交易恰在波动加剧时变得最为脆弱。稳定币和类现金保证金将这两种风险分离开来。Glassnode将这一转变描述为衍生品市场从币本位杠杆转向稳定价值抵押品,使专业交易部门更容易跨产品管理头寸,而不必担心保证金随比特币一同下跌。
期权交易平台的深度也远超几年前。Glassnode对四家平台的对比研究发现,Bybit在追踪的比特币期权成交量中的份额从不足10%升至28%,其期权账本从上线首月的5.29亿美元扩大至23.3亿美元,过去90天以太坊约占其期权成交额的三分之一。这些交易所层面的数据来自与Bybit合作的研究,解读时应考虑这一合作关系。但更宏观的结论难以否认:期权流动性不再像以往那样集中于单一平台。随着点差收窄、专业做市商跨更多交易所运营,期权正从“小众产品”转变为普通的市场基础设施。
定期期货仍有其位置
关于Glassnode的数据需要注意一个重要边界:其期权对比仅覆盖加密原生平台,而期货研究针对离岸交易所,明确剔除了CME。
因此,“定期期货正在消失”的判断不应推广至整个比特币市场。
CME期货服务的客户和用途往往不同。受监管的资产管理公司、对冲基金、银行或基差交易者可能更偏好标准化的CME合约,因为它已融入成熟的抵押品、清算、合规和风控体系。
现货ETF让机构期货市场的重要性进一步提升。基金可以持有现货敞口并做空期货对冲;基差交易者可以在价差足以覆盖融资和执行成本时买入比特币或ETF并卖出期货;做市商也可用CME头寸对冲在其他地方持有的敞口。
这可能创造出巨额空头头寸,但并不必然说明这些交易者看空比特币,因此CFTC杠杆基金空头数据需要结合基差环境和整体交易结构来解读。
综上所述,定期期货并未在所有市场消失,而是角色更加专门化:离岸加密原生交易所为持续的方向性杠杆打造了更优工具,永续合约;受监管机构仍有理由通过CME使用标准化期货;而期权则扩张到两者之间的广阔空间,满足投资者管理波动率、下行风险、特定期限风险以及不愿出售的持仓组合的需求。
如今的比特币衍生品市场已与五年前大不相同:永续合约承载着大部分原始杠杆,期权日益承担围绕杠杆的复杂风险管理,CME期货则为需要标准化合约和成熟清算的机构保留了受监管的通道。
定期期货的旧有职能不是被单一产品取代,而是被拆解分化。相比任何单一衍生品市场的规模,这更能说明比特币交易本身已走向成熟。由单一杠杆合约主导的市场主要围绕押注构建,而一个拥有深厚现货持仓、永续流动性、受监管期货和庞大期权市场的体系,则围绕长期持有比特币、并持续决定哪些风险值得保留而构建。
本文原载于CryptoSlate。
评论